Amiens en octobre 2026, prix stables et crédit plus cher
Les appartements amiénois gagnent 13 €/m² en un mois, mais emprunter coûte plus cher : les banques ont relevé leurs taux de 0,10 à 0,30 point en octobre.
 Par
Gilles Chaumeil
À Amiens, le prix médian des appartements s’établit à 2 641 €/m² en octobre 2026, contre 2 628 €/m² en septembre, soit une hausse de 0,49 % en un mois, d’après MoneyVox. Du côté des acheteurs, l’essentiel du mouvement se joue ailleurs que sur les étiquettes des logements : le crédit, lui, renchérit.
En bref
- Du côté des acheteurs, l’essentiel du mouvement se joue ailleurs que sur les étiquettes des logements : le crédit, lui, renchérit.
- La véritable nouvelle d’octobre concerne le financement.
- Pour chiffrer l’effet de ces taux sur un projet d’achat, le média propose aussi un article sur le coût réel d’un crédit immobilier , qui dépasse le seul taux affiché.
Des prix qui bougent à peine
Pour les maisons, MoneyVox relève 2 283 €/m² en octobre, contre 2 274 €/m² en septembre, soit une progression de 0,40 %. Les deux segments avancent donc au même rythme très modéré. Les maisons restent moins chères que les appartements, avec un écart de 358 €/m² en octobre. Le site y voit l’écart classique d’un marché régional, les appartements en copropriété étant souvent mieux situés en centre-ville.
Ces chiffres reposent sur les données de SeLoger et MeilleursAgents.com, et l’article de MoneyVox précise avoir été réalisé avec l’aide d’un outil rédactionnel, sous la supervision de sa rédaction. Il s’agit de médianes mensuelles : elles donnent une tendance, pas le prix d’un bien précis, qui dépend toujours du quartier, de l’état du logement et de l’étage.
Un marché locatif sans mouvement
Côté location, rien ne bouge d’un mois sur l’autre. Le loyer médian des appartements reste à 14,00 €/m² en septembre comme en octobre, celui des maisons à 10,70 €/m². L’écart de 3,30 €/m² en faveur des maisons, moins chères à la location, s’expliquerait selon MoneyVox par leur situation plus souvent périphérique, là où les tensions locatives sont moindres qu’en hyper-centre. Le site mentionne aussi une demande étudiante soutenue, liée à la présence de l’Université de Picardie Jules Verne.
Le crédit remonte sur toutes les durées
La véritable nouvelle d’octobre concerne le financement. Selon ABC Bourse, qui s’appuie sur les chiffres publiés par PAP.fr le 7 octobre, les taux moyens ressortent à 3,75 % sur 25 ans, 3,66 % sur 20 ans et 3,50 % sur 15 ans, après les hausses de septembre. Ce mouvement fait suite au resserrement monétaire décidé le mois dernier par la Banque centrale européenne.
Le Progrès indique que les banques, nationales comme régionales, ont relevé leurs taux de 0,10 à 0,30 point selon les établissements. Le quotidien rappelle aussi que le rendement de la dette publique française à 10 ans est passé de 3,60 % en juin à 4,90 % le 1er octobre, son plus haut niveau depuis 2002, et il évoque en toile de fond les tensions internationales et la flambée des prix du pétrole.
Selon le profil de l’emprunteur
Tous les dossiers ne sont pas traités de la même façon. Voici les écarts relevés par les deux médias :
- les meilleurs profils obtiennent encore 3 % sur 15 ans, 3,20 % sur 20 ans et 3,25 % sur 25 ans, d’après ABC Bourse ;
- PAP.fr, cité par ABC Bourse, observe que les banques favorisent les revenus annuels supérieurs à 80 000 €, associés à une épargne importante, à des placements financiers ou à un patrimoine immobilier ;
- pour certains profils, par exemple sous 40 000 € de revenus annuels, Le Progrès relève que quelques banques en sont déjà à 4,4 % sur 25 ans comme à 4 % sur 20 ans.
Julie Bachet, directrice générale de Vousfinancer, estime qu’un nombre croissant d’emprunteurs risque de voir leur demande de crédit rejetée dans les semaines à venir. Sa porte-parole Sandrine Allonier souligne de son côté que la capacité du gouvernement à faire adopter un budget crédible pour 2027 aux yeux des marchés pèsera sur la prime de risque exigée sur la dette française, donc sur les taux de crédit.
Ce qui peut encore changer
La Banque centrale européenne se réunit le 29 octobre 2026. Selon les explications rapportées par PAP.fr, la hausse des prix liée au pétrole pourrait l’amener à relever encore ses taux directeurs, ce que les banques pourraient répercuter sur les crédits immobiliers. Certains courtiers anticipent des taux moyens compris entre 3,70 % et 4 % à la fin de l’année. ABC Bourse insiste sur le fait qu’il s’agit d’une estimation, qui dépendra des décisions à venir.
Pour un acheteur amiénois, cela veut dire qu’un prix d’achat quasi stable peut masquer un projet devenu plus coûteux : à capital emprunté identique, un taux plus élevé alourdit la mensualité ou oblige à allonger la durée. Le Progrès conseille de consulter plusieurs banques, ou de passer par un courtier, car l’écart entre les offres se creuse, et signale que quelques établissements accordent encore des prêts à taux bonifié aux primo-accédants.
Pour chiffrer l’effet de ces taux sur un projet d’achat, le média propose aussi un article sur le coût réel d’un crédit immobilier, qui dépasse le seul taux affiché.
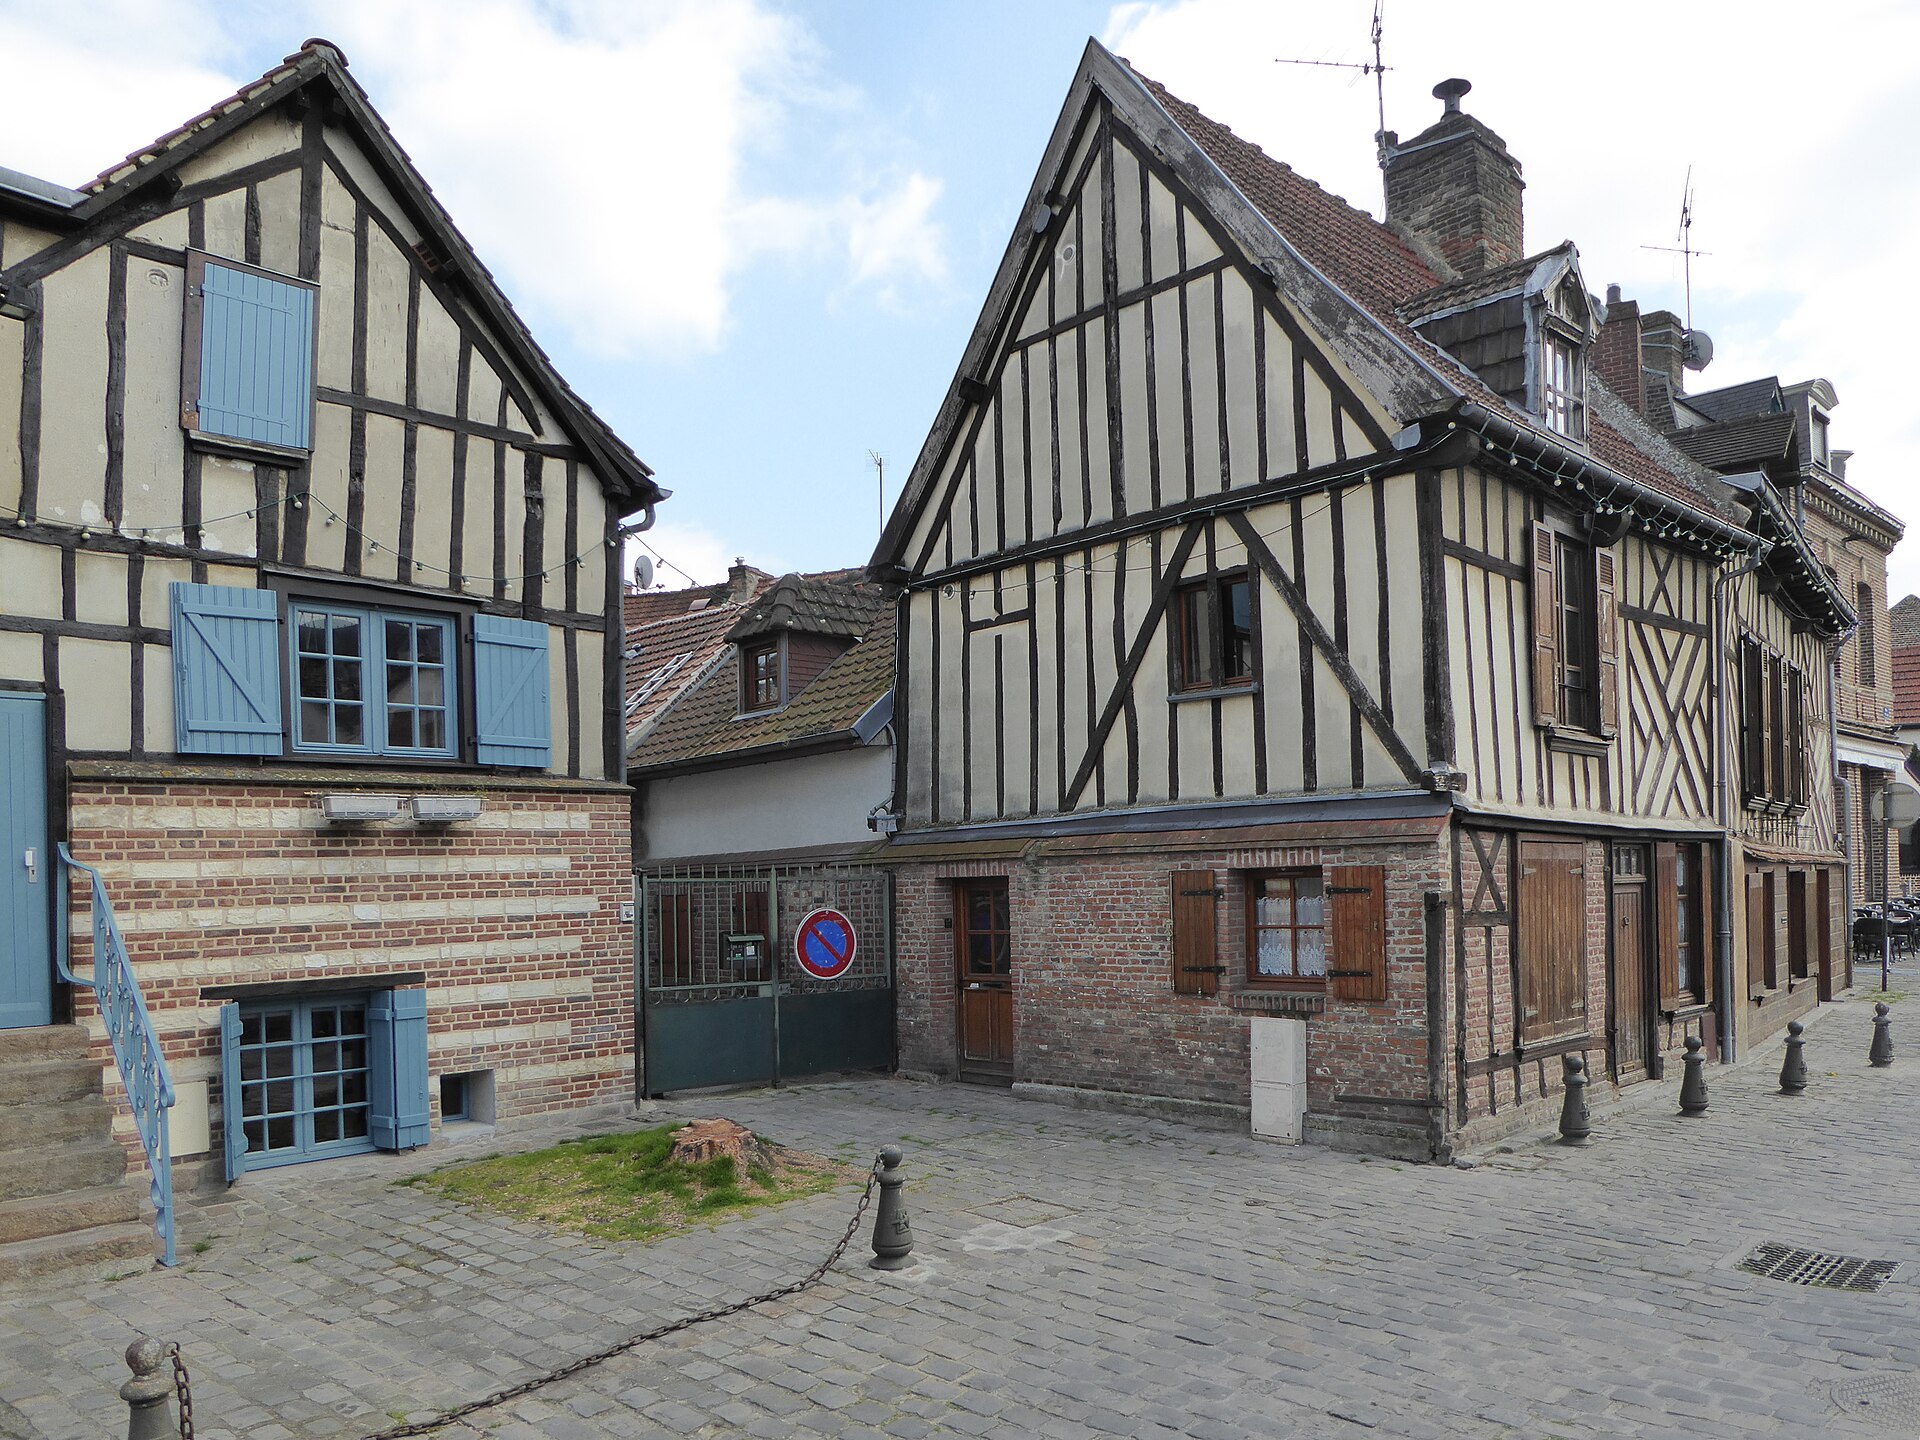
Photo à la une. Source : Wikimedia Commons. Photographe : PIERRE ANDRE LECLERCQ. Licence : CC BY-SA 4.0.